

Опубликовано в журнале "Маркетинг в России и за рубежом" №5 год - 2018
Панушкин В.Г.,
бизнес-консультант, индивидуальный предприниматель MBA
Статья описывает влияние психологического климата различных рынков на успешность их работы. В статье, написанной по материалам многолетних исследований с использованием авторской методики оценки эмоционально-смыслового фона рынков, предлагается подход, способный дать представление об уровне административного влияния на ситуацию на выбранном рынке.
Рынок знает все. Это знание фиксируется в спокойствии цены товара. Если рынок чего-то не знает, он начинает волноваться, осознавая факторы, определяющие его динамику. То есть волатильность рынка определяется уровнем его осведомленности.
Это правило связи динамики рынка и его волатильности носит всеобщий характер и относится ко всем рынкам вообще.
Сегодня маркетологи, экономисты, аналитики других направлений, собирая информацию о рынке, полностью сосредоточены на спектре факторов, определяемых как ключевые факторы успеха (КФУ). Но, к сожалению, в своем большинстве они не учитывают главного фактора – человека, его конкретных потребностей, определяющих вообще нужность или ненужность конкретного товара на рынке.
Человеческая потребность – самый главный и самый пугливый рыночный фактор, определяющий нужность товара вообще. Любой товар – это вариация на тему человеческой потребности. Его постоянное неполное соответствие потребности обеспечивает возможность появления новых производителей и рыночной конкуренции. Уберите потребность, и даже самая лучшая экономика будет бессмысленной.
Пренебрежение к социальным аспектам потребности обусловлено не только тем, что аналитики работают по заученным вузовским незыблемым алгоритмам и что Правительство нашей страны воспринимает социальную сферу исключительно как источник расходов, но и тем, что они просто не видят психологического инструмента, тождественного макроэкономике. Макропсихология пока даже психологами воспринимается скептически, так как попытки обобщить информацию отраслевых исследований пока ведет к перечислению фактов, а не к качественно новому теоретическому обобщению.
Между тем практических примеров использования макропсихологии огромное количество. В.И. Ленина не интересовал ретроспективный анализ и текущий прирост удоев в Смоленской или Рязанской губернии. Ему были интересны настроения губернских ходоков, точное понимание конкретной даты, когда накопленную эмоциональную энергию народа можно будет направить точечно по нужному пути.
Результат – одно из мощнейших государств своего времени – СССР.
Но перейдем от философии к конкретике. Напомним, что с октября 2013 г. нами была разработана и запущена специальная интернет-платформа, собирающая и анализирующая информационные потоки по широкому спектру направлений: политика, экономика, религия, власть, СМИ и др. Разрабатывая нашу систему, мы исходили из того, что, реализуя потребность, человек всегда движим эмоциями, а не сознанием, составляющим всего лишь верхний узкий пласт понимания общей ситуации.
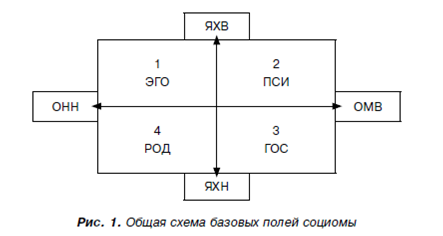
Реализуя эту идею, нами была создана модель социальной матрицы (социомы), которая, по нашему мнению, должна включать в себя весь спектр ныне возможных человеческих отношений. Первые обзоры результатов наших исследований были опубликованы в ряде отраслевых журналов, включая и журнал «Маркетинг в России и за рубежом» в 2013 и 2014 гг. За прошедшие пять лет ежедневных исследований накопился большой материал.
Чтобы читателю не пришлось искать наши статьи, приведем общую схему социомы здесь.
В данной статье мы остановимся лишь на некоторых показателях социомы и проследим их корреляции с показателями валютного рынка, рынка золота, рынка криптовалют и нефтяного рынка России.
Цель нашего исследования – убедиться, что разработанный нами метод психологического исследования тождествен по своим возможностям макроэкономическим показателям, может претендовать на статус метода макропсихологического исследования и полезен для использования в аналитической работе.
Для обработки получаемых ежедневно «сырых» данных по каждому источнику нами была разработана своя система критериев и коэффициентов. Назовем здесь лишь некоторые из них, которые потребуются для понимания дальнейшей информации.
Дискретность – коэффициент, показывающий количество ячеек каждого сектора матрицы 3-го уровня, имеющих значение больше 0.
Напряженность – сумма значений ячеек каждого сектора социомы.
Значимость – отношение показателя напряженности сектора к показателю дискретности этого же сектора.
Кроме того, предполагая, что человеческие отношения всегда есть результат взаимодействия, нами были рассчитаны коэффициенты таких взаимодействий, как отношение напряженности одного сектора к значениям напряженности другого сектора. В результате мы получили коэффициенты, названия которых также подбирались исходя из ожидаемого психологического смысла этих отношений.
Демократичность – отношение напряженности сектора (суммы значений сектора) матрицы ЭГО к показателю напряженности (сумме значений сектора) сектора ГОС.
Тревожность – отношение напряженности сектора РОД к напряженности сектора ПСИ.
Подготовка – отношение напряженности сектора ЭГО к напряженности сектора ПСИ.
Исполнение – отношение напряженности сектора ЭГО к напряженности сектора РОД.
Страх – отношение напряженности сектора ПСИ к напряженности сектора ГОС.
Сосредоточенность – отношение напряженности сектора ГОС к напряженности сектора РОД.
Решительность – отношение коэффициента демократичности к значению коэффициента тревожности.
Широта сознания – разность значений коэффициента тревожности и коэффициента решительности.
Формулируя задачу исследования, нам хотелось увидеть, есть ли реальная зависимость между информационно-смысловым климатом определенного рынка и результатами биржевых торгов. Такое исследование нам казалось наиболее интересным, так как никаких прямых связей между подобранными информационными отраслевыми источниками и теми или иными биржами мы не видели. Хотя мы знаем, что высказывание знаковой рыночной персоны способно повлиять на динамику рынка. Любой рынок живет своей обычной жизнью, и, по нашему мнению, именно эта обычная жизнь должна играть наиболее значимую роль.
Первым объектом нашего исследования был валютный рынок, информацию о динамике которого мы начали собирать и систематизировать еще в октябре 2013 г.
Еще не имея достаточной статистики по выделенным нами критериям, мы не могли тогда оценить, насколько они вообще отражают рыночную ситуацию. При этом нами были взяты два главных объективных и не зависимых от нашего мнения ориентира: новости о позиции ЦБ РФ на валютном рынке и результаты валютных биржевых торгов, по которым ЦБ РФ формировал валютный курс на следующий день. Результаты этого исследования для нас оказались неожиданными. Динамику курса доллара и некоторых коэффициентов социомы можно посмотреть на рис. 2.
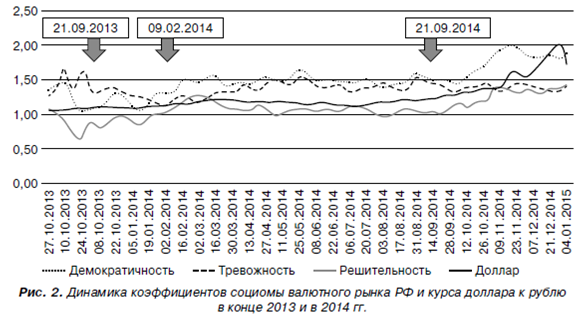
На рис. 2 представлена недельная динамика некоторых коэффициентов социомы валютного рынка и такая же недельная динамика курса доллара в сопоставимых величинах.
Чтобы лучше понять графики этого рисунка, давайте вспомним, что мюнхенская речь В.В. Путина в 2007 г. по вопросам политики безопасности, на которой четко была обозначена международная позиция России, во многом сильно озадачила Запад. Противостояние Запада и России, нараставшее с начала нулевых, обострило вопрос о сферах политического и экономического влияния на страны мира и регионы бывшего СССР. Прокатившаяся по странам Ближнего Востока и Северной Африки, провоцируемая Западом волна цветных революций к 2013 г. докатилась сильными потрясениями до Украины, поставив перед этой страной острый вопрос – ты с кем: с ЕС или с РФ? Очевидно, что эти политические события не были неожиданными для руководства России. Понимая свою сильную зависимость от экономики Европы и США, Правительство страны стало активно искать инструменты для укрепления своей национальной валюты. Прежняя политика «валютного коридора», административно контролируемая ЦБ РФ, вынуждала вкладывать гигантские суммы на поддержание биржевого курса. Освобождение рубля стало острой необходимостью и было наименьшим злом по сравнению с распадом России в случае непринятия своевременных решений и действий.
На рис. 2 обозначены три даты, в которые со стороны ЦБ РФ исходили важные новости по регулированию валютного рынка. До 21 сентября 2013 г. ЦБ РФ и Правительство страны постоянно только обсуждали возможность введения политики плавающего рубля. Важно заметить, что по своей структуре и распределению значимостикоэффициентов до конца сентября 2013 г. графики валютного рынка практически не отличались от аналогичных графиков регионов России. В определенный момент у нас даже было сомнение относительно того, несут ли в себе коэффициенты социомы некую отраслевую специфику. Но эти сомнения стали постепенно развеиваться после того, как в этот период ЦБ объявил о начале работы над новой валютной политикой.
Об окончании этой работы говорит второй маркер на графиках с датой 9 февраля 2014 г., когда критерий демократичности в последний раз играл роль «средней линии» между коэффициентами тревожности и решительности. В период с 9 февраля 2014 г. по 21 сентября 2014 г. ЦБ, на наш взгляд, проводил некие пилотные исследования, которые должны были показать, как на его действия отреагирует рынок и социальная ситуация в стране. Начиная с 21 сентября 2014 г., когда ЦБ официально открыто заявил о запуске новой валютной политики, коэффициент демократичности стал в течение нескольких недель увеличивать свои значения, достигнув максимума к 9 ноября 2014 г., после чего незначительно снизился. К этому моменту курс доллара, хотя и рос, но далеко не столь стремительно, как коэффициент демократичности нашей матрицы. Валютный курс отреагировал на рыночные изменения с такой же силой, но спустя целых два месяца. О девальвации рубля в конце 2014 и начале 2015 г., когда рубль рухнул по отношению и к доллару, и к евро ровно в 2 раза, известно всем. Интересно то, что проведенный нами в дальнейшем ретроспективный анализ других коэффициентов социомы показал, что спрогнозировать столь резкое падение рубля можно было более чем за полгода до конца 2014 г.
В частности, мы заметили, что разность между коэффициентами тревожности и решительности, названная нами коэффициентом широты сознания (КШС), находится в обратной зависимости от текущего биржевого курса. Эта закономерность не всегда стабильна и может меняться в своих значениях, но она проявила себя достаточно ясно. Это подтолкнуло нас к мысли о возможности разработки собственной методики прогнозов валютных курсов, которая нами была создана и запущена. Начиная с февраля 2015 г. нами стали ежедневно публиковаться прогнозы курсов валют «на завтра» в Live Journal, Twitter, Subscribe.ru и Facebook.
После выявления зависимости между КШС и текущим курсом на валютном рынке, нам стало интересно посмотреть, насколько она носит общий характер или применима только к валютному рынку. В связи с этим мы перенесли нашу методику прогнозирования на рынки золота и нефти, а в начале 2018 г., после знакомства с РАКИБ (Российская ассоциация криптовалют и блокчейна), и на рынок криптовалют. Графики динамики коэффициентов социомы в зависимости от биржевых текущих курсов доллара, золота, нефти и криптовалют представлены на рис. 3–6.
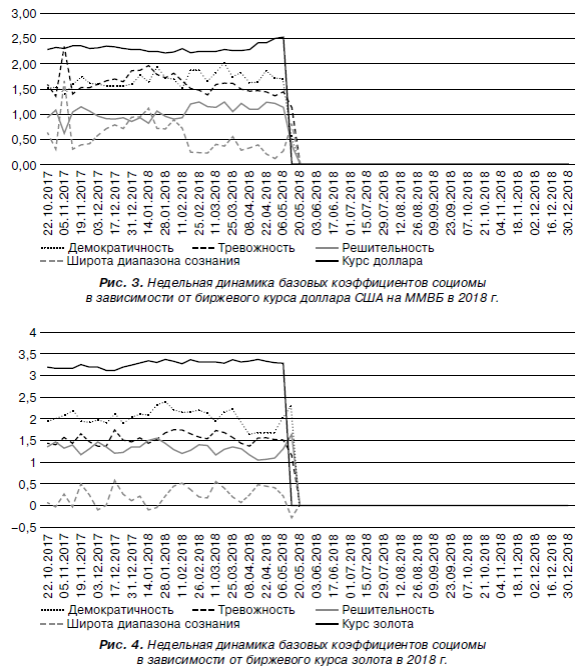
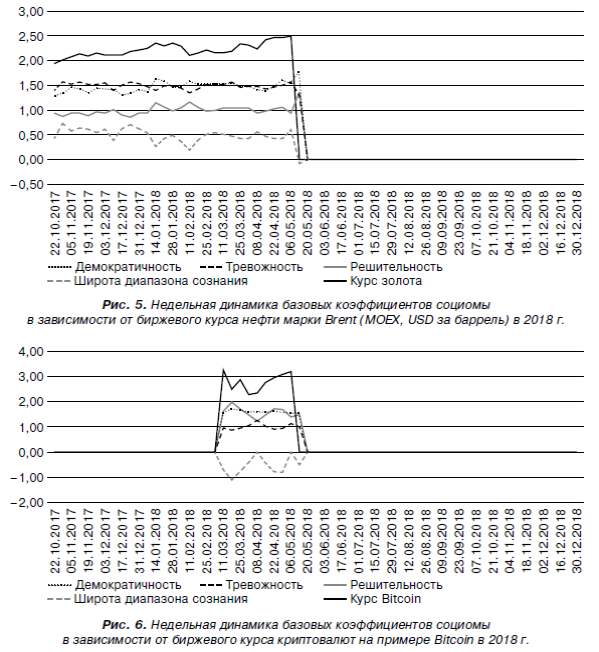
Все четыре ресурса находятся в одинаковой ситуации определения их текущей стоимости – аукцион биржевых торгов. Есть предположение, что все четыре ресурса могут иметь внутреннюю связь, определяющую их взаимное влияние. Но эта связь нами пока не выявлена, и говорить далее о ней мы не будем. Все четыре ресурса имеют разные факторы, влияющие на формирование их стоимости.
При всей их разнице можно видеть единые общие закономерности. Прежде всего на всех четырех графиках коэффициент демократичности занимает лидирующие позиции. Особенно ярко это заметно на графиках по золоту и доллару. Коэффициент тревожности, предполагая постоянное внутреннее ориентировочное поведение рынка, также имеет высокие показатели. Но его высокие показатели характерны на таком уровне практически на всех графиках любых социальных групп, включенных в базу нашей системы (около 2000 источников). На всех графиках коэффициент широты сознания имеет отрицательную корреляцию с текущим биржевым курсом изучаемого ресурса. На наш взгляд, это говорит о том, что максимальные значения широты сознания снижают денежную стоимостную значимость изучаемого ресурса. И напротив, – чем ниже широта сознания, тем выше денежная стоимость ресурса. Непосредственно для маркетолога этот вывод может быть интересен тем, что по текстовому описанию ситуации на рынке, имея показатели коэффициентов социомы, можно делать предположения о том, насколько конкретный товарный рынок может быть близок к перенасыщению и насколько он может быть заинтересован в финансировании.
Как говорится, графики – графиками, но хорошо бы иметь более точные характеристики выявленной закономерности. Для ответа на этот вопрос мы рассчитали корреляции между средними взвешенными недельными показателями каждого рынка по широте сознания и недельными данными о курсах рассматриваемых ресурсов. Результаты этих расчетов представлены в табл. 1.
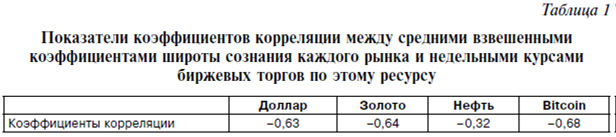
Из представленных в табл. 1 данных видно, что на всех рассматриваемых рынках наблюдается почти одинаковая высокая корреляция между широтой сознания рынка, фиксируемой по материалам текущих новостных потоков этого рынка, и биржевым курсом ресурса. Правда, есть и важные различия. Во-первых, корреляция на рынке нефти несколько выше, чем у других ресурсов. Это связано с тем, что в новостные потоки этого направления исследования были включены в основном данные конкретных нефтедобывающих компаний, а не чистые информационные потоки аналитики именно нефтяного рынка. С одной стороны, их информация создает информационный шум, снижая значение общего правила.
С другой стороны, этот факт подчеркивает значение самого правила, показывая высокую «примесь» не свойственной рынку информации.
Во-вторых, думаем, это немаловажный момент – нефть как товар из всех названных четырех ресурсов в максимальной степени подвержен административному влиянию, которое при условии согласованных действий стран – экспортеров нефти способно внести на нефтяной рынок как полный хаос, так и относительную предсказуемость. Примерами тому могут быть события нефтяных кризисов конца 1980-х годов (нефть торговалась по цене 13 долл. за баррель), обвала нефтяных цен в декабре 2008 г. и их падение в январе 2016 г., когда после торгов в 32,13 долл. после экстренного согласованного ограничения уровня добычи странами-экспортерами удалось добиться сбалансированности и последующего роста нефтяных цен.
И еще, на что хочется обратить внимание, так это на то, что если корреляции по торгам на золото и доллар примерно одинаковые, то рынок криптовалют показывает более жесткую отрицательную корреляцию. Конечно, разница всего в четыре сотых процентных пункта кажется незначительной, но, если учесть новизну и эмоциональный ажиотаж, который сейчас наблюдается вокруг криптовалют, можно предположить, что увеличение отрицательной корреляции показывает, насколько эмоционально значима сама ситуация биржевых торгов по этому ресурсу. Важно также отметить, что и самих криптовалютных бирж в сети Интернет, да и самих криптовалют несравнимо больше, чем традиционных бирж и традиционных фиатных национальных валют1. На середину мая 2018 г. только криптовалют насчитывалось уже больше 500. Видимо, это количество далеко не предел.
Обратим внимание на то, что если предположить, что названное нами соотношение может использоваться как критерий оценки свободности рыночных торгов, то последовательность между рассматриваемыми товарами (от самого свободного до наименее свободного) может выглядеть так: криптовалюты, золото, рынок фиатных валют, нефтяной рынок.
Назовем это отношение – коэффициент независимости рыночных торгов.
Заключение и выводы
В заключение можно сказать, что психологический климат как самостоятельное явление на сегодня практически не рассматривается ни одним серьезным аналитическим агентством в качестве фактора, влияющего на рыночную экономику и состояние рынка. Непонимание этого влияния в сочетании с ранее отсутствовавшей методикой расчета ведет не только к снижению уровня производства, но и к обострению общей социально-экономической ситуации, которая неосознанно начинает стагнировать. Фактически наша страна упускает гигантские суммы ежегодного прироста ВВП. В связи с этим могут быть сформулированы следующие выводы.
1. Макропсихология как отраслевое направление психологической науки не только целесообразно, но и крайне необходимо и для частных маркетинговых исследований, и для оценки уровня свободы рыночной экономики от императивных влияний государства или различных кланов.
2. Выявлен реальный коэффициент, представляющий собой отношение коэффициента широты сознания выбранного рынка к биржевому курсу этого же рынка, который позволяет оценить степень экономической независимости данного рынка.
Используемые источники
1. Панушкин В.Г. Мониторинг информационного поля бренда и его окружения // Пресс-служба. – 2015. – № 11.
2. Панушкин В.Г. Возможность прогноза курсов валют средствами анализа социомы валютного рынка // Маркетинг в России и за рубежом. – 2014. – № 2.
3. Панушкин В.Г. Анализ тезауросов социальных групп // Маркетинг в России и за рубежом. – 2013. – № 6.
4. Панушкин В.Г. Социома (социальная матрица): монография. – М.: Изд-во «Перо», 2018.
