

Опубликовано в журнале "Менеджмент в России и за рубежом" №3 год - 2018
Белявский А.В.,
советник, ФГУП «Организация «Агат»
Епифанов И.К.,
доктор экономических наук, председатель НТС,
ФГУП «Организация «Агат»
Соколова Е.Н.,
ведущий специалист, ФГУП «Организация «Агат»
Мы предлагаем системный подход к описанию предприятия как сложного экономического объекта. Это позволяет использовать разные характеристики производственно-хозяйственной деятельности и экономического состояния в их диалектическом единстве на базе предлагаемого варианта формализованной общей теории систем.
В основе предлагаемого подхода лежат классификация показателей на натуральные трудоёмкости (машиноёмкости) и денежные (стоимостные) и анализ их связей с использованием диалектической логики.
В статье [1], посвящённой описанию методики расчёта производственной мощности промышленного предприятия, показана необходимость учёта двойственности этого вида показателей. Производственные мощности предприятия могут и должны оцениваться двумя классами показателей, характеризующими их производительность: собственно мощность как возможность максимального выпуска продукции и состояние мощностей. Учёт многоаспектности характеристик экономических, и не только экономических, систем продуктивен при их описании и исследовании.
Настоящая статья посвящена описанию системного подхода к оценке состояния и эффективности развития и использования производственных мощностей, производственного потенциала (вообще производственной, экономической системы).
Мы опираемся на формализацию экономических показателей на основе так называемой параметрической теории систем, которая обеспечивает описание зависимостей, устанавливаемых на принципах диалектической логики [2]. Применяемый подход есть возвращение к целостным представлениям на новом уровне: диалектически отрицая аналитический подход, он включает его в снятом виде.
Предложенное в [2] определение системы имеет следующий вид (1):

Содержательно определение означает, что объекты m образуют систему S относительно заданного свойства Р, если в этих объектах имеет место отношение R, обладающее свойством Р. Знак & указывает на направленный (антисимметричный) характер конъюнкции. Предполагая, что m – это станки, оборудование, а R – это трудоёмкости, станкоёмкости работ, «превращаем» эти станки в мощности Р. Аналогичным образом снимается понятие мощности за счёт рассмотрения их как источника затрат, средств в денежном выражении: от системы мощностей мы переходим к системе основных фондов, использование которых характеризуется фондоёмкостью, амортизацией.
Таким образом, работу предприятия можно описать тремя связанными процессами, диалектически дополняющимися уровнями описания хозяйственной деятельности:
- производственно-технологический;
- производственно-хозяйственный;
- финансово-экономический.
На первом уровне хозяйственная деятельность описывается как производственно-технологические процессы. При анализе приводятся характеристики технологической деятельности, выполняемой с использованием:
– оборудования, производственных площадей, зданий и сооружений;
– материалов, комплектующих изделий, топлива и энергии и других материальных ресурсов;
– трудовых ресурсов, рабочих, специалистов (кадров).
Результатами этой деятельности являются готовые изделия, проекты и (или) услуги.
Единицы измерения – натуральные: штуки, комплекты.
Критериями эффективности деятельности на этом уровне являются следующие показатели:
– удовлетворение техническим условиям, заданиям (ТУ, ТЗ), надёжность;
– эффективность использования базовых, новых технологий и инноваций при функционировании оборудования, рабочих мест;
– уровень подготовки кадров (специализация и квалификация);
– качественные материально-технические характеристики ресурсов.
На втором уровне хозяйственная деятельность описывается как производственно-хозяйственная деятельность (ПХД) и оценивается состоянием и эффективностью использования и формирования, развития производственных мощностей и производственных возможностей трудовых ресурсов, а также материально-технических ресурсов. Главным критерием эффективности ПХД в этом случае является уровень использования, загрузки производственных мощностей, производственных возможностей, снижение трудоёмкости, машиноёмкости.
Главным измерителем параметров ПХД является трудоёмкость, машиноёмкость (или «трудоотдача», «машиноотдача»). Дополнительными показателями оценки состояния производственных мощностей являются время на плановый и внеплановый ремонт рабочих мест (определяется износом оборудования), затраты времени на подготовку и переподготовку рабочей силы, подготовка кадров, влияющая на соблюдение норм времени рабочими, работниками.
Наконец, третий уровень описания работы и состояния предприятия – это описание финансово-экономической деятельности. Этот уровень включает: описание использования внеоборотных активов, оборотных активов (материальных запасов и труда – заработной платы), получение финансовых результатов в виде прибыли.
Предприятие при этом характеризуется финансово-экономическим состоянием (ФЭС).
Для эффективной работы предприятие:
– использует средства, получаемые от продажи продукции;
– закупает материально-технические и энергетические ресурсы;
– формирует и содержит трудовые ресурсы – заработную плату;
– инвестирует собственные, заёмные и бюджетные средства в свое развитие.
Основными критериями эффективности финансово-хозяйственной деятельности, её результатов являются рентабельность (продукции, продаж, активов), а также финансовая устойчивость и платёжеспособность. Все процессы финансово-хозяйственной деятельности и ФЭС, все показатели ФЭС описываются, измеряются в денежном выражении.
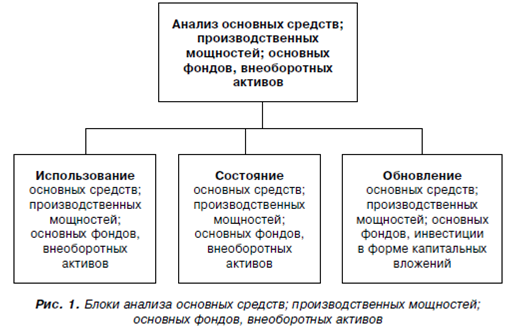
Разработка концептуальной модели исходя из принятых оснований иллюстрируется рисунком 1.
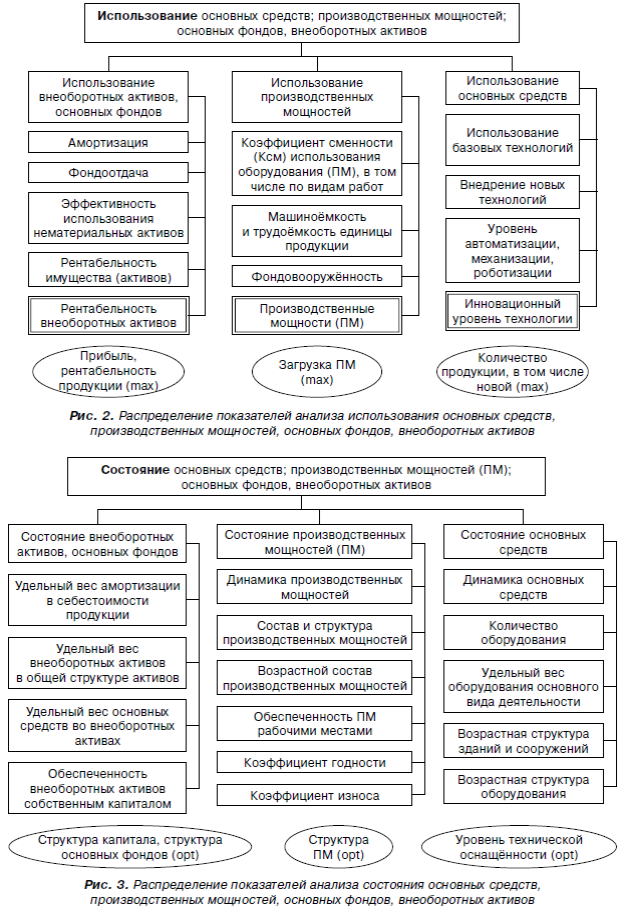
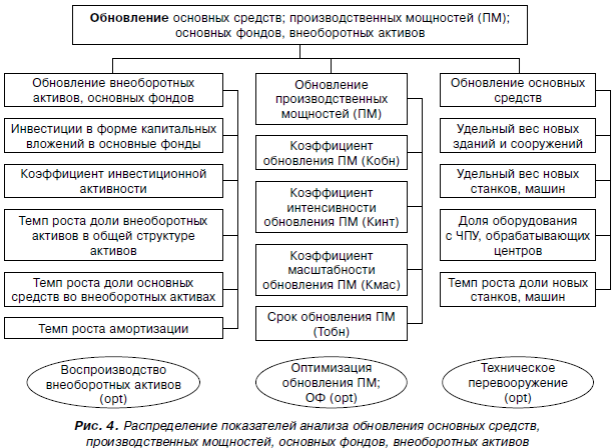
Схемы показателей оценки использования, состояния и развития основных средств, производственных мощностей, основных фондов, внеоборотных активов изображены на рисунках 2, 3, 4.
Как пример оценки экономической эффективности состояния и использования внеоборотных активов представлена модель оценки рентабельности.
Рентабельность имущества (активов) является одним из показателей эффективности использования ресурсов предприятия и рассчитывается по формуле:
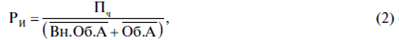
где РИ – рентабельность имущества;
Пч – чистая прибыль;
Вн.Об.А – средняя стоимость внеоборотных активов;
Об.А – средняя стоимость оборотных активов.
Поскольку данная формула не является моделью, устанавливающей причинно-следственную связь между показателями, преобразуем её, разделив на выручку от продаж.
Пятифакторная модель рентабельности активов, включающая пять показателей интенсификации использования финансовых ресурсов, выглядит следующим образом:
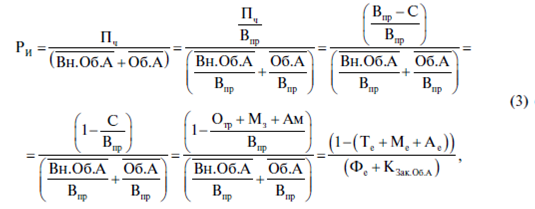
где С – полная себестоимость продукции;
Отр – оплата труда с начислениями;
Мз – материальные затраты;
Ам – амортизация;
Те – «трудоёмкость», зарплатоёмкость;
Ме – материалоёмкость;
Ае – амортизационная ёмкость;
КЗак.Об.А. – коэффициент закрепления оборотных средств.
Анализ пятифакторной модели рентабельности активов предприятия позволяет выявить влияние на рентабельность зарплатоёмкости (трудоёмкости), материалоёмкости, амортизационной ёмкости, фондоёмкости продукции и оборачиваемости оборотных средств (коэффициента закрепления). Теоретически возможно построение и более детальной многофакторной модели рентабельности активов, например, выделив материалоёмкости по основным группам предметов труда или разложив общий коэффициент фондоотдачи на коэффициенты по отдельным видам внеоборотных средств. Для оценки интенсивности использования именно производственно-хозяйственных факторов удобно использовать модель максимизации загрузки производственных мощностей [1].
Целью производственно-технологической деятельности является максимизация её результата – количества и качества выпущенной предприятием продукции, в натуральном выражении (ВП нат→max). Прирост выпуска продукции может достигаться за счёт как абсолютного увеличения затрат, ресурсов (экстенсивное развитие), так и повышения их отдачи, результативности технологического процесса (интенсивное развитие). Факторы повышения количества продукции за счёт основных средств.
Экстенсивные:  – увеличение количества средств труда,
 – увеличение времени использования и продолжительности функционирования средств труда,
 – устранение
непроизводительного использования средств труда.
Интенсивные:  – совершенствование используемых средств труда,
 – совершенствование воспроизводства и ускорения обновления основных производственных средств.
Результирующие показатели (ΔВП) использования в производстве таких факторов проявляются в виде увеличения производительности, скорости, надёжности, долговечности и экономичности рабочих машин и оборудования, других объектов основных средств. Исходя из этого, в общем виде детерминированная модель оценки показателей использования основных средств, влияющих на технологический процесс, выглядит следующим образом:
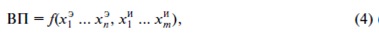
где ВП – выпущенная продукция;

Чтобы количественно определить влияние выявленных факторов на результирующий показатель, необходимо провести многомерный факторный анализ.
Заключение
Предлагаемый подход к описанию деятельности предприятия, отрасли хозяйствования, экономики позволяет сделать это описание более полным, а оценку эффективности производства, экономики – более обоснованной. Представляется, что разработка и реализация программ инновационного развития научно-технических предприятий, комплексов, предусмотренная Правительством РФ [3], разработка и реализация планов технического перевооружения предприятий станут при этом более обоснованными и эффективными.
Литература
1. Белявский А.В., Епифанов И.К., Фролов А.С. Методика расчёта производственной мощности машиностроительного предприятия // Менеджмент в России и за рубежом. – 2017. – № 4. – С. 12–22.
2. Логико-грамматические очерки / под ред. Л.Б. Баженова, А.И. Уёмова, В.Г. Фарбера. – М.: Высшая школа, 1961. – 259 с.
3. Методические указания по разработке и корректировке программ инновационного развития акционерных обществ с государственным участием, государственных корпораций, государственных компаний и федеральных государственных унитарных предприятий, 2015 [Электронный ресурс]. URL: economy.gov.ru/miec/about/depino/201507035473
