

Опубликовано в журнале "Менеджмент в России и за рубежом" №3 год - 2018
Тимохина Г.С.,
кандидат экономических наук, доцент кафедры маркетинга
и международного менеджмента Уральского государственного
экономического университета
В статье представлены результаты мониторинга российского рынка услуг private banking: качества процесса личных продаж услуг состоятельным потребителям в части изучения профессионализма персонального менеджера. Особенность исследования заключается в оценке профессионализма персонального менеджера состоятельными потребителями скрытым включённым наблюдением «тайным покупателем» за процессом продажи и глубинного интервью фактических потребителей услуг private banking. Анализ результатов исследования позволяет адекватно оценить восприятие потребителями услуг private banking профессионализм персонального менеджера и соотнести реалии с ожиданиями состоятельных потребителей для повышения качества персональных продаж.
В настоящее время состоятельные потребители, размещающие в банках свои капиталы от 30 до 150 млн рублей и выше, хорошо осведомлены о персональных банковских, инвестиционных, консультационных услугах на рынке, у них сложная система ценностей и предпочтений. Для приумножения размещённых в банке средств хорошо информированные потребители услуг private banking (далее – приват банкинга) мигрируют от банка к банку [1; 2]. Перемещения стали нормой поведения состоятельных потребителей и побуждает банки выстраивать систему отношений с такими потребителями на основе взаимопонимания, доверия, используя профессионализм
персональных менеджеров.
Для эффективных решений при оптимизации управления финансовыми активами и пассивами потребителей персональный менеджер должен владеть полной информацией об их финансовой деятельности, запросах, ожиданиях, искомых ценностях [3; 4]. При формировании схемы обслуживания потребителя персональный менеджер выбирает ту, которая обеспечит высокую потребительскую удовлетворённость, оптимизацию процессов и ожидаемый клиентом уровень доходности [5]. Знание и понимание маркетинг-менеджментом банков потребительских ожиданий, запросов, выгод и ценностей при покупке услуг приват банкинга позволяет привлечь и удержать состоятельных потребителей, в том числе и за счёт повышения качества персональных продаж.
С 2015 г. по настоящее время исследовательская компания Frank Research Group (Москва) проводит мониторинговые многоаспектные исследования российского рынка услуг приват банкинга [6]. Одним из направлений исследования рынка приват банкинга является изучение качества персональных продаж одноимённых услуг. Автором представлены результаты скрытого включённого наблюдения «тайным покупателем» за процессом персональных продаж в выборке девятнадцати крупнейших российских банков, в которых консолидировано 70–75% привлеченных средств состоятельных потребителей и глубинных интервью с 23 потребителями услуг приват банкинга.
При скрытом включённом наблюдении оценка качества процесса персональных продаж проводилась на первой встрече менеджера и «тайного покупателя» – потенциального потребителя по трём критериям: удобство и комфортность подразделения приват банкинга; профессионализм персонального менеджера; продуктовое предложение банка. Я подробно описываю оценки состоятельными потребителями профессионализма персонального менеджера при оказании банковских и небанковских услуг приват банкинга. По ним можно судить о качестве персональных продаж. Под профессионализмом персонального менеджера я понимаю характеристику, отражающую высокий уровень компетенций, необходимых для взаимовыгодного обмена ценностями между компанией и потребителями, ответственное отношение менеджера к деятельности, выражающееся в ответственности за результаты выполняемой работы и за профессиональный рост.
Результаты скрытого включенного наблюдения: реалии и ожидания потребителей в отношении профессионализма персонального менеджера при продаже услуг приват банкинга
Для скрытого включённого наблюдения за процессом персональных продаж услуг приват банкинга в девятнадцати крупнейших российских банках были выбраны основной и дублирующий «тайные покупатели», портрет которых соответствовал социально-демографическим, психографическим и поведенческим характеристикам сегмента потребителей услуг приват банкинга. «Тайные покупатели» являлись фактическими потребителями услуг приват банкинга, имеющими актуальные для данного сегмента потребности, выгоды, ценности. Для «тайных покупателей» была составлена легенда, соответствующая целям исследования и потенциальным запросам потребителей услуг приват банкинга.
С «тайными покупателями» были согласованы сценарий, формат, график визитов, определены критерии оценки качества процесса персональных продаж (в том числе основной критерий – профессионализм персонального менеджера), разработаны параметры оценки состоятельными потребителями личных и профессиональных качеств персонального менеджера, его уровня компетенций по вопросам оказания банковских и небанковских услуг приват банкинга (табл. 1). После расшифровки аудиозаписей, сделанных «тайными покупателями», проведения качественного и количественного анализа выявлены банки с низким, средним и высоким уровнем проявления каждого из 15 оценочных параметров (табл. 1).
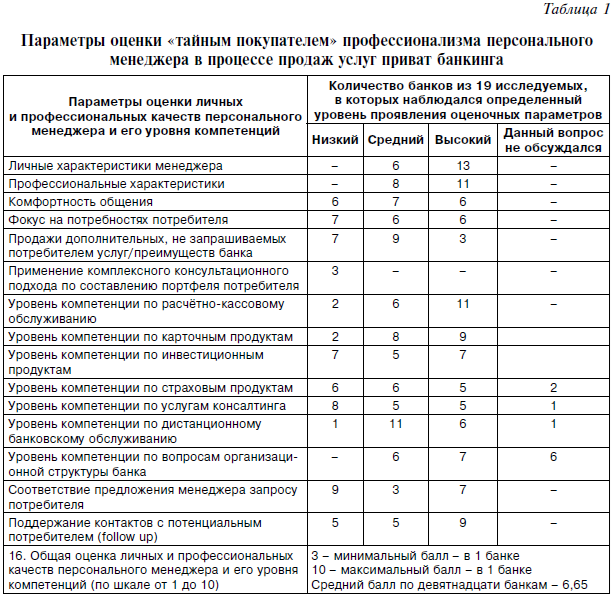
Проанализируем полученные данные таблицы 1 по каждому оценочному параметру.
1. В тринадцати банках личные характеристики персональных менеджеров оценены потребителями услуг приват банкинга достаточно высоко. «Тайные покупатели» описывают менеджеров с помощью таких эпитетов: «Коммуникабельный, открытый, уверенный в себе, с грамотной речью, в меру откровенный, честно говорит о некоторых недостатках в продуктах банка, располагает к себе»(1).
(1) Курсивом выделены цитаты из высказываний «тайного покупателя» относительно профессионализма персонального менеджера качества при первичной консультации
В шести банках персональные менеджеры оставили о себе не очень хорошее впечатление, например, в одном из банков менеджера описали следующим образом: «Напористая, суетливая, быстрая, зачастую не очень грамотная, небрежна в разговоре, пытается перейти на вольный стиль общения, что, вероятно, преждевременно в момент первичной консультации».
«Тайный покупатель» обратил внимание на низкий уровень подготовки некоторых персональных менеджеров к встрече с потенциальными потребителями: заранее не была изучена доступная из открытых источников информация о потребителе; не подготовлены презентационные материалы и технические устройства для презентации.
В трети исследуемых банков менеджер оставлял потребителя во время встречи (иногда на продолжительный срок) для уточнения информации по стандартным продуктам либо по причине недостаточной подготовленности к встрече. Также «тайный покупатель» отметил неуважительное отношение к потребителю и к его времени: в пяти банках персональные менеджеры отвлекались на телефонные разговоры во время встречи с потенциальным потребителем, в пяти отделениях приват банкинга приходилось ожидать менеджера от 2–3 до 5 минут, искать свободные переговорные комнаты, перемещаться в другие переговорные во время встречи.
2. Высокую оценку профессиональным качествам «тайные покупатели» поставили 11 менеджерам, 8 менеджеров, с их точки зрения, допускают в работе некоторые ошибки. В основном недовольство потребителей вызывает следующее: «Менеджер всеми способами желает продемонстрировать свою компетентность и опыт, вместе с тем совершает ошибки, которые говорят об обратном; неясна цель негативных заявлений о банке, услуги которого он продаёт; в некоторых заявлениях менеджер явно непоследователен, что ставит под вопрос доверие потребителя к его мнению; создается ощущение неглубокого погружения менеджера в продукты, отсутствия опыта».
Предоставление потенциальному потребителю полной, достоверной, наглядной и доступной информации об услугах приват банкинга является важнейшей задачей персонального менеджера. По мнению «тайного покупателя», менеджер должен обеспечить адресное предоставление материалов потребителю: краткую информацию по основным тарифам банка и ставкам по депозитам, подробную информацию по пакетам услуг, интересующих потребителя, готовые материалы по важным для него вопросам, например, по инвестиционной иммиграции. Только в пяти подразделениях приват банкинга такие материалы были предоставлены потенциальному потребителю услуг.
В четырёх банках потребителю было предложено отправить стандартные информационные материалы по электронной почте из-за их отсутствия в отделении либо неосведомлённости персонального менеджера о продуктах и услугах банка на данный момент. Такая практика неприемлема, поскольку демонстрирует неподготовленность менеджеров по базовым вопросам и условиям обслуживания, что приводит к потере интереса потребителя к услугам. «Тайный покупатель» выделил три ключевых недостатка в подготовке персонального менеджера к встрече с потенциальным потребителем: низкая осведомлённость о банковских и небанковских услугах конкурирующих подразделений приват банкинга, недостаточные знания и компетенции по всему ассортименту услуг приват банкинга, отсутствие работы с потребителем по принципу «одного окна».
3. В процессе продаж любых товаров и услуг продавец, как правило, проходит пять ключевых этапов. Данные скрытого включённого наблюдения за поведением персональных менеджеров во время первичной консультации с потребителем показывают, что только в 6 банках персональные менеджеры владеют техниками продаж на высоком уровне: «Заданы вопросы по долгосрочному финансовому планированию, менеджер выяснил профиль потребителя, валютные предпочтения, горизонт планирования; в начале беседы менеджер выслушал потребителя, выявил потребности, поинтересовался, какими суммами он располагает в тех банках, из которых хочет вывести средства, а также областью его основной деятельности, ближе к концу беседы ещё раз уточнил, на что потребитель обращает внимание при выборе банка».
В 7 банках, в которых дана низкая оценка умению персонального менеджера фокусироваться на потребительских потребностях, «потребитель сам пытался разобраться в направлении беседы и способах сотрудничества с банком, менеджер не проявлял к нему интереса, не задавал вопросов».
4. При продаже дополнительных услуг банка важно соблюсти баланс между задачами банка по росту продаж услуг и запросами потребителей. Слишком активные продажи дополнительных услуг воспринимаются потребителями как способ «заработать на них», если же «консультация ведется в формате дружественной беседы и менеджер рассказывает о возможностях банка по интересующим вопросам, это располагает к дальнейшему общению». Высокий уровень продаж дополнительных услуг отмечен в трёх банках, в которых потребителю ненавязчиво дали информацию о 6–8 услугах приват банкинга; при низком уровне была предложена только одна услуга, что выявлено в семи банках.
5. Результаты скрытого включённого наблюдения показали, что ни в одном банке не применяется комплексный консультационный подход по составлению портфеля потребителя услуг приват банкинга, в трёх банках сделана лишь попытка такого предложения. Тем не менее такой подход к составлению портфеля потребителей позволяет удовлетворять их специфические потребности и ценности, повышать прибыль и конкурентоспособность банка.
6. Уровень компетенции персональных менеджеров по услугам приват банкинга оценивался по группам традиционно банковских и небанковских услуг.
а) По банковским услугам: расчётно-кассовому обслуживанию, карточным продуктам банка большинство персональных менеджеров получили высокую оценку «тайных покупателей». Потенциальный потребитель отметил предоставление менеджерами исчерпывающей информации не только по перечню предлагаемых продуктов и услуг, но и по условиям их предоставления, осведомлённость о преимуществах использования тех или иных услуг, о предложениях конкурентов, грамотное сравнение предложения данного банка с конкурирующими предложениями, демонстрацию собственного потребительского опыта при использовании тех или иных продуктов. Низкий уровень компетенции менеджера по банковским продуктам выявлен только в двух банках, равно как по расчётно-кассовому обслуживанию, так и по карточным продуктам.
В этих банках менеджер «уточнял тарифы по переводам у других сотрудников банка, демонстрировал слабое знание законодательства о валютных переводах на территории РФ, по карточным продуктам не владел информацией о разнице в стоимости обслуживания между разными пакетами услуг».
В качестве основных недоработок персональных менеджеров при продаже банковских продуктов «тайным покупателем» отмечены следующие: незнание менеджерами тарифов на услуги расчётно-кассового обслуживания и условий по вкладам, особенно при отсутствии распечатанных материалов; невладение общей информацией по банковскому законодательству; невладение информацией о банковских продуктах и услугах, не предлагаемых данным банком, но существующих на рынке, особенно по услугам «перепривязки» карты к различным счетам, предложениям по кобрендовым картам.
б) Уровень компетенции персональных менеджеров по услугам приват банкинга оценивался по группе следующих небанковских услуг: инвестиционным, страховым, консалтинговым, а также услугам по дистанционному банковскому обслуживанию.
Высокий уровень инвестиционного консультирования персональным менеджером выявлен в семи банках-участниках исследования. Потенциальный потребитель положительно оценил следующие компетенции менеджера:
– высокий уровень владения информацией по инвестиционным продуктам на рынке в целом, в том числе в исторической перспективе;
– знание информации об особенностях работы банка с управляющей компанией;
– владение данными о текущей доходности различных инвестиционных инструментов и оптимизации налогообложения инвестиционного дохода;
– умение демонстрировать собственный опыт работы с потребителями по вопросам инвестирования через банк, взаимодействия с зарубежными структурами и партнёрами банка в области инвестиций;
– умение доступно предоставлять информацию, быть откровенным при обсуждении вопросов риска инвестирования в определённые инструменты.
В семи банках был отмечен низкий уровень компетенций персональных менеджеров по вопросам инвестиций. В некоторых банках под инвестиционными продуктами менеджеры подразумевают исключительно страховые продукты с инвестиционной составляющей: услуги накопительного и инвестиционного страхования жизни.
Консультирование потенциального потребителя по страховым услугам в пяти банках проводится на высоком уровне. Менеджеры предоставляют не только общую информацию, но и подробно рассказывают о концепции страховых программ, их целях, назначении, преимуществах и недостатках, дают рекомендации по включению страховых продуктов в инвестиционный портфель потребителя, по сравнению их между собой, обоснованию вложений в данные продукты.
В шести банках–участниках исследования «тайный покупатель» оценил уровень компетенций менеджеров по страховым продуктам как низкий по следующим причинам:
– менеджеры не владеют информацией о страховых продуктах конкурентов;
– не осведомлены о программах check-up, путают эти программы с процедурой прохождения медицинского осмотра при других видах страхования;
– не знают весь ассортимент страховых услуг, названий компаний-партнёров;
– для уточнения деталей по страховым программам отправляют потребителя к представителям страховой компании;
– не имеют практики и собственного опыта работы со страховыми продуктами;
– в разговоре с потребителем применяют непонятную терминологию.
Схожая ситуация наблюдается в компетенциях персональных менеджеров по вопросам консультирования: в 8 банках из 19 отмечен низкий уровень компетенций менеджеров. При ответе на вопрос об инвестиционной иммиграции только в 4 банках был получен развёрнутый ответ: менеджер показал знание названия компании-партнёра, принципы его работы, приводил примеры успешного взаимодействия банков-партнёров по подобным проектам. В других банках менеджеры либо не владели информацией о сути предоставляемой услуги, либо предлагали уточнить детали и выслать информацию в электронном письме позже. По мнению «тайного покупателя», некоторыми менеджерами была допущена грубая ошибка. Затрудняясь предоставить потребителю базовую информацию по запрашиваемым услугам, они советовали ему самостоятельно организовать встречу с представителем компании-партнёра либо связаться с ним напрямую. Вследствие этого у потребителя «возникло сомнение относительно отлаженности работы менеджеров и партнеров банка. Менеджер был готов передать контакты потребителя напрямую партнерам банка для их дальнейшего взаимодействия, что является неприемлемым при работе с состоятельным потребителем, для которого чрезвычайно важна конфиденциальность сделок».
Компетенции по консультационным услугам были оценены «тайным покупателем» равно как на высоком, так и на среднем уровне в пяти банках–участниках исследования.
Высокий уровень проникновения каналов дистанционного обслуживания в банковскую среду побуждает менеджеров хорошо знать особенности его использования.
В одиннадцати банках менеджеры показали средний уровень компетенций по дистанционному банковскому обслуживанию. «Тайный покупатель» положительно отметил применение менеджером приёмов визуализации при демонстрации работы интернет-банка, представление им данных об интерфейсе и функциональных характеристиках дистанционного банковского обслуживания, ограничениях, лимитах, наличие практического опыта использования менеджером мобильного приложения. «Тайный покупатель» положительно оценил честность и открытость менеджеров при рассказе о преимуществах и недостатках дистанционного банковского обслуживания в данном банке.
7. Абсолютное большинство менеджеров хорошо осведомлены об организационной структуре банка, принципах работы с другими партнёрскими зарубежными банками и филиалами: в 7 банках менеджеры показали высокий уровень владения информацией по данному вопросу, в 6 банках – средний уровень.
8. Беспокоит, что в девяти подразделениях приват банкинга предложения по услугам не соответствовали запросам и ожиданиям потенциального потребителя. Это означает, что подразделение приват банкинга может потерять потенциальных потребителей и, соответственно, их социальное окружение. Экспертами российского рынка услуг приват банкинга признано, что проблема наличия и подготовки универсальных специалистов в области оказания высокопрофессиональных услуг приват банкинга существует. Грамотная кадровая политика, обучение, переподготовка и постоянное повышение квалификации персональных менеджеров являются ключевыми факторами повышения эффективности взаимодействия персонального менеджера и потенциальных потребителей.
9. Одним из наиболее важных этапов персональных продаж является подведение итогов встречи и достижение договорённости о дальнейших контактах. Однако в пяти банках «тайный покупатель» отметил низкий уровень поддержки обратной связи в конце первичной консультационной встречи с потенциальным потребителем. Лишь в двух банках–участниках исследования менеджеры по окончании встречи представили потенциальному потребителю план дальнейших действий, чуть более чем в половине отделений менеджеры запросили контактные данные, при этом в пяти банках обещанная информация не была выслана.
В девяти банках менеджеры владеют механизмом обеспечения будущего взаимодействия с потребителем: «В конце встречи, резюмируя вышесказанное, менеджер предлагает следующие возможные шаги взаимодействия: определиться с суммой, сроком, желаемыми условиями и валютой депозита, валютой и количеством карт, также извещает потребителя о необходимых документах, требуемых для оформления различных продуктов банка, уточняет, где ему удобнее обслуживаться – в отделении банка либо по месту проживания». Резюмирование встречи было проведено только в одном банке-участнике исследования.
Результаты глубинного интервью: ожидания потребителей услуг приват банкинга в отношении профессионализма персонального менеджера
По результатам проведенных интервью с 23 фактическими потребителями услуг приват банкинга наиболее важными факторами, определяющими выбор банка, установлены профессионализм и личность персонального менеджера. При ответе на вопрос: «Каким должен быть персональный менеджер?» потребители выделили ряд характеристик, на основании которых можно составить портрет «идеального персонального менеджера»:
– немолодой, с накопленным профессиональным и жизненным опытом;
– производящий впечатление счастливого и финансово стабильного человека, у которого нет необходимости ожидать сиюминутной финансовой выгоды от потребителя;
– интересный, самодостаточный, спокойный, уравновешенный, неболтливый;
– не заискивающий перед потребителем, умеющий общаться «на равных»;
– умеющий говорить с потребителем на «одном языке», без высокомерия и употребления узкоспециализированных терминов;
– активный, настроенный на работу с потребителем, но ненавязчивый;
– образованный, демонстрирующий высокую культуру общения;
– исполнительный, аккуратный, пунктуальный, дисциплинированный, умеющий чётко выполнять свои обещания и обязательства;
– коммуникабельный, доброжелательный, проявляющий заинтересованность в общении с потребителем: «Не должно складываться ощущение того, что сотрудник банка хочет побыстрее уйти домой»;
– тактичный, одинаково уважительно относящийся ко всем потребителям вне зависимости от их статуса и количества средств на счетах.
С точки зрения респондентов, в процессе работы с потребителями услуг приват банкинга персональный менеджер должен опираться на следующие принципы взаимодействия:
– продажа только тех продуктов, которые нужны потребителю, а не менеджеру для выполнения показателей KPI;
– оперативная реакция на запросы потребителя, доступность менеджера;
– отсутствие практики ставить под сомнение пожелания потребителя;
– своевременное выполнение просьб потребителей с минимальным количеством дополнительных вопросов;
– отсутствие ошибок;
– соблюдение конфиденциальности;
– обеспечение круглосуточной связи потребителя с банком (не обязательно в лице менеджера);
– наличие свободы в полномочиях менеджера, возможность проявления гибкости по отношению к проблемам потребителя;
– возможность выезда менеджера на территорию потребителя для решения срочных вопросов;
– обслуживание высокого качества в любом отделении банка, в том числе региональном;
– свободный доступ к руководству банка;
– возможность комплексного обслуживания потребителя, включая обслуживание бизнеса;
– способность менеджера отстаивать интересы потребителя при взаимодействии с третьими лицами, например партнёрами;
– прозрачность системы тарифов.
Анализ совокупных результатов исследований профессионализма персонального менеджера дает возможность маркетинг-менеджменту банков понимать реальное и ожидаемое состоятельными потребителями услуг приват банкинга качество обслуживания и принимать обоснованные управленческие и маркетинговые решения по его повышению. Решения управленческого характера могут предполагать следующее:
– изменения в методах найма сотрудников, например, привлечение специалистов и смежных профессиональных областей;
– реорганизацию процесса продаж для обеспечения строгой конфиденциальности, информационной прозрачности и удобства транзакций;
– применение альтернативных подходов к оценке работы персональных менеджеров и их стимулированию;
– применение новых форм и методов при повышении квалификации и переподготовке персональных менеджеров, например баскет-метода, решения практических ситуаций, коучинга, обмена персоналом и других.
В качестве маркетинговых решений по повышению качества процесса продаж выделим решения стратегического характера:
– повышение имиджа банка;
– предложение потребителям услуг управления активами на основе альтернативных стратегий (агрессивной, консервативной, сбалансированной, индивидуальной);
– построение системы длительных, доверительных отношений с целевыми потребителями на основе концепции маркетинга взаимоотношений;
– совершенствование маркетинговой информационной системы и повышение эффективности функционирования всех её подсистем.
Заключение
Проведённое исследование профессионализма персональных менеджеров в процессе продаж услуг приват банкинга с использованием скрытого включенного наблюдения и глубинного интервью позволило получить достоверную информацию «из первых рук». После обработки и подготовки исследовательской компанией массива данных количественного и особенно качественного характера банкам – участникам рынка услуг приват банкинга – необходимо провести их тщательный анализ, а также аудит качества процесса персональных продаж в собственном банке. Подразделения приват банкинга могут использовать феномен миграции состоятельных потребителей от банка к банку самым выгодным образом, предлагая им более качественное персональное обслуживание, чем у банков-конкурентов. В условиях высокой степени интенсивности конкурентной борьбы за потребителя на рынке услуг приват банкинга одной из важных задач маркетинг-менеджмента банков является обеспечение совпадения ожиданий потребителя в отношении профессионализма персонального менеджера и реальности.
Литература
1. Гончаренко Н.В. Обслуживание состоятельных клиентов (Private Banking): зарубежный опыт и российские перспективы // Вестник Санкт-Петербургского Университета. – 2012. – Вып. 2, Сер. 5. – С. 81–90.
2. Wagner R., Urkmez T. Is your perception of luxury similar to mine? A concept made of absolute and relative features // Journal of Euromarketing. – 2015. – 24 (1). – Pp. 20–40.
3. Азанов А. Private banking-сегмент банковского обслуживания в России – впечатления клиентов // Банковское обозрение. – 2011. – № 12. – С. 49–51.
4. Тимохина Г.С., Сысоева Т.Л., Любина Е.В. Инновационные подходы к управлению цепочкой создания потребительской ценности // Креативная экономика. – 2017. – № 12. – С. 1357–1364.
5. Som A. Logic of luxury in emerging markets // Journal for Decision Makers. – 2011. – 36 (1). – Pp. 75–77.
6. Private Banking в России (2016) // Исследовательский оригинальный отчет Frank Research Group (собственность компании).
