

Опубликовано в журнале "Менеджмент в России и за рубежом" №3 год - 2018
Тарасов А.А.,
кандидат экономических наук, Executive MBA Института бизнеса
и делового администрирования РАНХиГС и Школы менеджмента
университета Антверпена
Рынок синдицированного кредитования является важным источником привлечения финансирования банками. В работе рассмотрены основные структурные особенности банковских сделок. Далее детально описываются роли и функции участников сделки по привлечению банком синдицированного кредита. В статье приведён оптимальный график реализации транзакции, включающий подготовительный этап, процесс синдикации, подписание кредита.
Описана совокупность финансовых и аналитических материалов, необходимых для успешной реализации сделки и последующего обслуживания синдицированного кредита. Методология статьи основана на разработке оптимального бизнес-процесса привлечения синдицированного кредита. На основании результатов исследования банки могут осуществлять планирование своей деятельности по привлечению финансирования и на рынках капитала с точки зрения сроков реализации, участников и информационного обеспечения сделки.
Я продолжаю рассматривать ключевые управленческие аспекты привлечения корпоративного финансирования [1]. Сейчас мы рассмотрим специализированный вид корпоративного финансирования: фондирование банков на рынке синдицированного кредитования.
Рынок кредитного капитала является важным источником привлечения финансирования российскими банками. Привлекая синдицированный кредит, банки получают доступ к существенному объёму ликвидности по выгодной цене [2]. Преимущества рынка синдицированного кредитования [3–4]: (1) гибкость инструмента с точки зрения структуры; (2) стандартная документация (по английскому праву – следуя стандартам Loan Market Association (LMA), по российскому – используя разработанный Ассоциацией региональных банков России стандартный договор о предоставлении синдицированного кредита); (3) коммуникация и платежи между кредиторами и заёмщиком осуществляются через агента по кредиту (что упрощает административную и операционную нагрузку на вовлечённые стороны); (4) активное использование в сделках синдицированного кредитования залогов (в международных сделках применяются договоры обеспечения LMA, в российском стандартном договоре обеспечение по кредиту выделено в отдельный раздел), при этом в подобных сделках важную роль для кредиторов выполняет управляющий залогом; (5) доступ к привлечению финансирования от широкой базы российских и международных кредиторов; (6) эффективный процесс реализации сделки (по сравнению с альтернативными способами привлечения финансирования, например размещением облигаций).
Рынок синдицированного кредитования является важным источником привлечения финансирования банками. По данным информационного агентства Cbonds, с 2014 по III квартал 2017 г. доля сделок для банков составляла 14% от общего объёма российского рынка синдицированного кредитования. Согласно информации Thomson Reuters, в 2016 г. доля банков на европейском рынке синдицированного кредитования составила 12%.
Рассмотрим особенности привлечения синдицированных кредитов банками, включая основные структурные особенности банковских сделок [5], процесс реализации сделки, роли и функции участников сделки, документацию сделки, требования по предоставлению кредиторам аналитических и маркетинговых материалов.
1. Структура банковских синдицированных кредитов
Основные структурные элементы синдицированных кредитов для финансовых институтов следующие:
1. Объём кредита: от 250 млн до 750 млн долл. Средний объём синдицированных сделок на российском рынке в 2015 г. составлял 430 млн долл., в 2016 г. – 540 млн долл. (по данным информационного агентства Cbonds).
2. Валюта кредита: сделки для банков, как правило, имеют несколько траншей, деноминированных в различных валютах, включая рубли, доллары и евро.
3. Цель кредита: рефинансирование текущего кредитного портфеля, торговое финансирование, финансирование крупных долгосрочных инвестиционных проектов, сделки по слияниям и поглощениям.
4. Срок кредита: как правило, банки привлекают средства сроком на 1 год (краткосрочные кредиты). Крупнейшие банки привлекают кредиты сроком на 3 года (среднесрочные кредиты), в редких случаях – на 5 лет (долгосрочные кредиты). В некоторых случаях структура кредита может включать опцию на продление срока кредита на 1 год, при этом используются структуры 1+1, 3+1. Для корпоративных заёмщиков особенностью рынка является долгосрочное привлечение денежных средств (5–10 лет); в случае необходимости экстренного фондирования, если это допускают условия договора синдицированного кредита, кредитор может уступить право требования к заёмщику.
5. График погашения: кредит погашается одной суммой в конце срока или траншами по графику платежей.
6. Обеспечение: как правило, финансовые институты привлекают синдицированные кредиты без обеспечения. Для корпоративных сделок обеспечение включает: обеспечительную документацию по синдицированным кредитам (поручительства или гарантии); договоры залога активов; ипотеку; залог контрактов на предоставление заёмщиком услуг; залог банковских счетов.
7. Процентная ставка: плавающая, устанавливается как базовая ставка для соответствующей валюты на длительность процентного периода (например, трёхмесячный Libor, Euribor или MosPrime) плюс кредитная маржа.
8. Финансовые ковенанты: в сделках по английскому праву финансовые ковенанты для банков включают поддержание уровня достаточности капитала, ограничения концентрации кредитного портфеля, ограничение на уровень просроченных кредитов.
В российском праве финансовые ковенанты для банков устанавливаются в соответствии с требованиями положения Банка России от 28.12.2012 № 395-П «О методике определения величины собственных средств (капитала) кредитных организаций («Базель III»)», инструкции Банка России от 28.06.2017 № 180-И «Об обязательных нормативах банков».
Для банков с базовой лицензией будут установлены иные нормативные требования (проекты указаний Банка России подготавливаются в соответствии с Федеральным законом от 01.05.2017 № 92-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации»).
9. Кредиторы: если в сделках для российских корпоративных заёмщиков на международном рынке в основном участвуют крупнейшие банки, то для банковских сделок характерна более широкая база инвесторов (включая инвестиционные фонды и других европейских институциональных инвесторов). На российском рынке синдицированного кредитования кредитные договоры правомочны заключать не только кредитные организации, но и более широкий круг юридических лиц, включая инвесторов, которым уступлено право требования по договору синдицированного кредита.
После процесса структурирования кредита заёмщик назначает на соответствующие роли основных участников сделки.
2. Участники сделки и их функции
Ключевыми участниками сделки являются банки, которые будут осуществлять функции координаторов и букраннеров кредита. Координаторы контролируют процесс реализации сделки и коммуникацию всех вовлечённых в сделку участников.
Букраннерами являются банки, которые будут отвечать за процесс синдикации на кредитном рынке. Также участниками синдицированной сделки являются: агент по документации, агент по кредиту, рейтинговые агентства, юридические фирмы. Роли и функции основных участников сделки приведены в таблице 1.
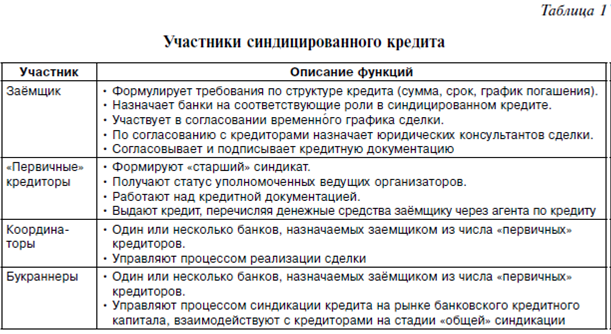
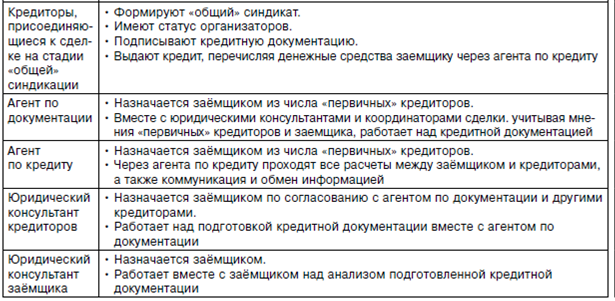
Из ключевых кредиторов банка формируется «старший» синдикат. Кредиторы, которые участвуют в старшем синдикате, называются «первичными» и получают статус уполномоченных ведущих организаторов. Именно из списка «первичных» кредиторов назначаются координаторы и букраннеры сделки, а также агент по документации и агент по кредиту.
3. Юридическая документация синдицированных кредитов
Юридическая документация синдицированных кредитов включает мандатное письмо, в котором юридически оформляется назначение банков на соответствующие роли и регулируются условия и процесс работы над сделкой. Приложением к мандатному письму являются основные условия сделки, включающие ключевые параметры синдицированного кредита. Мандатное письмо подписывают «первичные» кредиторы и заёмщик.
Основным юридическим документом синдицированного кредита является кредитный договор [6]. Данный документ регулируется английским правом и составлен в соответствии со стандартами Ассоциации кредитного рынка (Loan Market Association, или LMA). Кредитный договор включает предварительные условия выдачи кредита, заверения и гарантии, условия досрочного погашения кредита (как по решению заёмщика, так и по требованию кредиторов), обязательства по предоставлению информации, общие ковенанты, случаи дефолта.
Дополнительная документация включает юридические заключения касательно сделки юридического консультанта кредиторов.
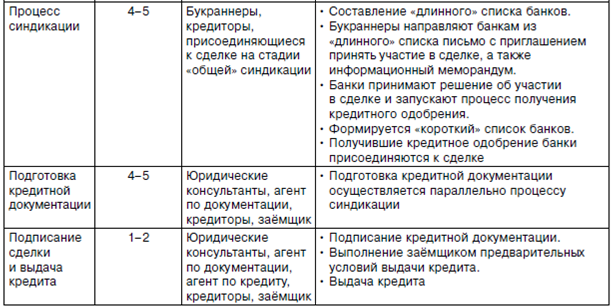
Над подготовкой кредитной документации работает юридический консультант кредиторов совместно с агентом по документации под общим руководством координаторов сделки. Каждая из версий документов направляется кредиторам, которые предоставляют свои комментарии агенту по документации. Заёмщик также работает над документами со своим юридическим консультантом. Срок работы над документацией зависит от сложности сделки и количества итераций документации, во время которых собираются комментарии участников сделки. В среднем подг отовка документов занимает 4–5 недель. Заметим, что подготовка кредитной документации идёт параллельно процессу синдикации.
4. Процесс реализации сделки
Процесс работы над сделкой начинается со встречи банков и заёмщика. Во время встречи детализируются структура пакета кредитной документации и временные рамки подготовки документов юридическими консультантами. По итогам встречи букраннеры сделки готовят график процесса синдикации.
Синдикация на рынке кредитного капитала проводится букраннерами сделки.
Букраннеры совместно с заёмщиком составляют «длинный» список банков, которые не вошли в сделку на стадии «старшего» синдиката, но тем не менее могут стать участниками кредита на стадии «общей» синдикации.
Рассмотрим три этапа процесса синдикации.
1. На первом этапе синдикации букраннеры направляют банкам из «длинного» списка письмо с приглашением принять участие в сделке, а также информационный меморандум, содержащий описание заёмщика и основные условия сделки (процесс маркетинга синдицированного кредита [7]). На основании данных материалов банки принимают решение об участии в сделке и запускают процесс получения кредитного одобрения.
2. На втором этапе из банков, принявших решение стать кредиторами, формируется «короткий» список банков. Букраннеры активно взаимодействуют с данными банками, предоставляя требуемую информацию и согласовывая условия их участия в сделке на основании кредитной документации.
3. На третьем этапе получившие кредитное одобрение банки присоединяются к сделке в качестве кредиторов в статусе организаторов кредита.
Финальный этап сделки начинается с подписания сторонами кредитной документации.
Подписание контролируется юридическим консультантом кредиторов и является ключевой юридической процедурой сделки, в которой принимают участие все вовлечённые в сделку стороны.
После подписания кредитной документации и выполнения заёмщиком предварительных условий выдачи кредита, указанных в кредитном договоре, кредиторы выдают кредит. Все расчёты, а также коммуникация между заёмщиком и кредиторами осуществляются через агента по кредиту.
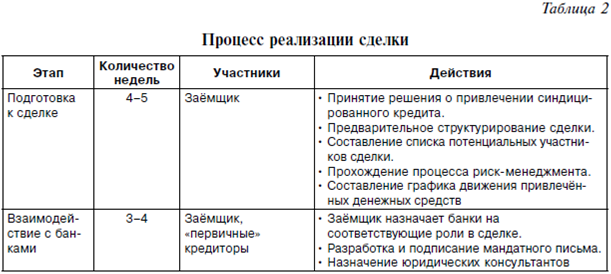
Оптимальный срок реализации сделки составляет 3–4 месяца (табл. 2). Указанный временной график может зависеть от нескольких факторов, включая: объём сделки, сложность документации, количество кредиторов, волатильность рыночных условий, частоту заимствований банка на кредитном рынке.
5. Аналитические и маркетинговые материалы
Одним из определяющих факторов успешной сделки по привлечению синдицированного кредита является подготовка аналитических и маркетинговых материалов [8].
На предварительном этапе сделки заёмщик представляет координаторам следующие документы.
1. Инвестиционная презентация. Инвестиционная презентация содержит результаты финансовой и операционной деятельности заёмщика, описание активов, стратегии и рыночных позиций. Основным разделом презентации является перечисление факторов инвестиционной привлекательности заёмщика.
2. Финансовая отчётность. Заёмщик представляет банкам комплект финансовой отчётности, включая годовую отчётность, а также отчётность за полугодие и квартал, подготовленную согласно международным стандартам финансовой отчётности (МСФО).
3. Кредитный портфель. Кредитный портфель содержит данные касательно структуры долга заёмщика. Долг разбивается на краткосрочный и долгосрочный, отдельно приводятся внебалансовые обязательства. Как правило, информация по кредитному портфелю представляется в формате таблицы, содержащей следующие параметры по каждому из долговых инструментов: источник финансирования, тип, объём, валюта, дата выдачи, дата погашения, процентная ставка, обеспечение, поручительства.
4. Отчеты рейтинговых агентств. При наличии у заёмщика кредитного рейтинга банкам направляются отчёты рейтинговых агентств.
Во время процесса синдикации букраннеры представляют потенциальным кредиторам следующие документы.
1. Пригласительное письмо. В письме приводится следующая информация: краткое описание заёмщика, ключевые параметры кредита (сумма, срок, порядок погашения), коммерческие условия участия в кредите (процентная ставка, комиссии, доли участия), график реализации сделки (включая предполагаемые даты начала и окончания процесса синдикации). Получив пригласительное письмо, заинтересованный кредитор подписывает соглашение о конфиденциальности и получает доступ к информационным и финансовым материалам сделки.
2. Информационный меморандум. Информационный меморандум является основным информационным документом сделки и содержит описание бизнеса и финансов заёмщика, а также полную информацию касательно основных условий кредита и реализации сделки. Объём информационного меморандума составляет 75–100 страниц.
Над информационным меморандумом координаторы работают совместно с заёмщиком (в некоторых случаях один из банков назначается агентом по подготовке информационного меморандума). Подготовленный информационный меморандум предоставляется потенциальным инвесторам сделки.
При обслуживании синдицированного кредита заёмщик представляет кредиторам следующую информацию.
1. Финансовая отчётность. Заёмщику отводится срок для представления отчётности за каждый из отчетных периодов (квартал, полугодие, год.) согласно МСФО (также представляются соответствующие аудиторские заключения).
2. Сертификат соответствия. Сертификат соответствия подтверждает выполнение заёмщиком финансовых ковенант. Регулярность представления данного документа указывается в кредитном договоре. Как правило, сертификат соответствия представляется вместе с годовой и полугодовой отчётностью по МСФО. В документе перечисляются финансовые ковенанты и указываются их значения за отчётный период. Также приводится детальный расчёт этих показателей на основании данных из представленной отчётности.
Заключение
Были рассмотрены основные особенности синдицированных кредитов для финансовых институтов, описаны роли и функции основных участников сделки, приведены ключевые этапы процесса привлечения синдицированного кредита. Главным критерием успешности сделки является привлечение кредита, соответствующего требуемой структуре фондирования банка, а также установленным срокам сделки.
Литература
1. Тарасов А.А. Управленческие аспекты привлечения корпоративного финансирования // Менеджмент в России и за рубежом. – 2017. – № 4. – С. 39–44.
2. Taylor A., Sansone A. The Handbook of Loan Syndications and Trading. McGrawHill, 2006. 3. Fight A. Syndicated Lending. Butterworth–Heinemann, 2004.
4. Rose P., Hudgins S. Bank Management and Financial Services. McGraw–Hill Education, 2012. 768 p.
5. Sinkey J.F. Commercial Bank Financial Management. 6th ed. Prentice Hall, 2002.
6. Wight R., Cooke W., Gray R. The LSTA's Complete Credit Agreement Guide. McGrawHill, 2009.
7. Тарасов А.А. Маркетинг синдицированных кредитов // Маркетинг в России и за рубежом. – 2015. – № 5. – С. 94–100.
8. Тарасов А.А. Финансовые и информационные материалы на рынке синдицированного кредитования // Банковское дело. – 2016. – № 10. – C. 84–88.
